Domain mandarinensaft.de kaufen?
Wir ziehen mit dem Projekt
mandarinensaft.de um.
Sind Sie am Kauf der Domain
mandarinensaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mandarinensaft.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Avitale GmbH Cranberry Saft 100% Frucht 03480489Anwendungsgebiet von Cranberry Saft 100% FruchtCranberry Saft 100% Frucht ist der tägliche Beitrag für das allgemeine Wohlbefinden.Wirkungsweise von Cranberry Saft 100% FruchtWohlschmeckender Cranberry-Saft aus in Nordamerika gereiften „amerikanischen Preiselbeeren“ enthält zahlreiche sekundäre Pflanzenstoffe, Vitamine und Mineralien. Cranberrys sind kaliumreich und besitzen einen besonders hohen Anteil an Vitamin C. Der tägliche Verzehr des fruchtig-herben Safts steigert das Wohlbefinden und stärkt den Körper gegen die Beanspruchung im Alltag.Wirkstoffe / Inhaltsstoffe / ZutatenCranberry Saft 100% Frucht enthält: 100% Saft aus Cranberry-KonzentratGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Cranberry Saft 100% Frucht: Verzehren Sie täglich 50ml Saft (pur oder mit Wasser verdünnt). Cranberry-Saft kann auch als Basis für Gelees, Marmeladen und Süßspeisen verwendet werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Cranberry Saft 100% Frucht können in Ihrer Versandapotheke apodiscounter erworben werden.7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
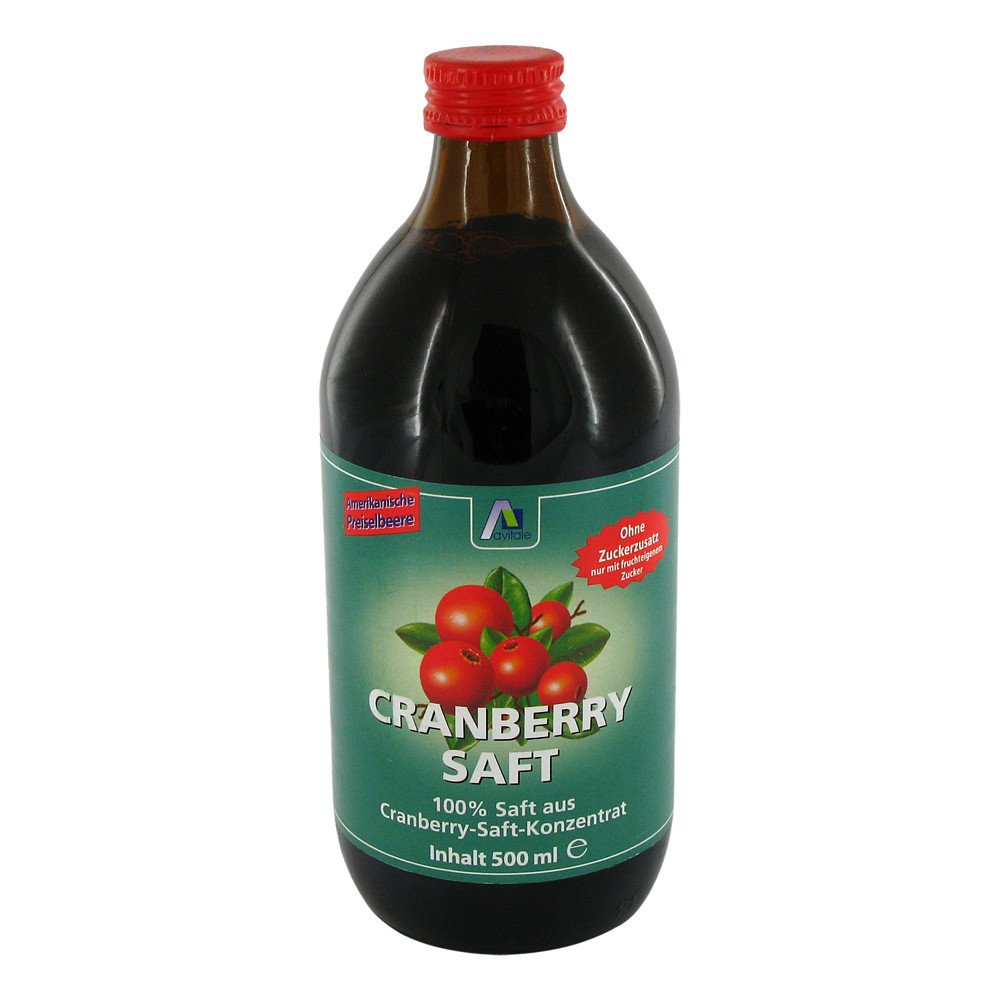
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
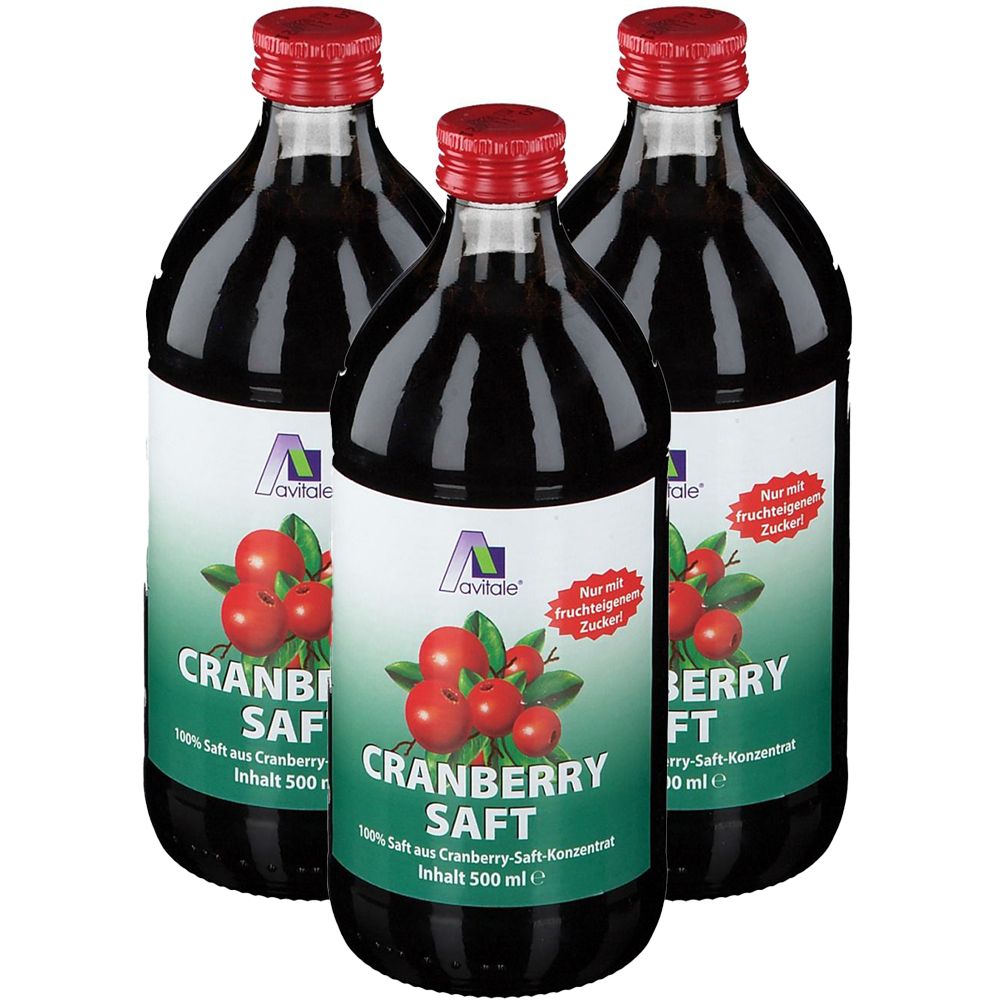
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate 7,9 g davon Zucker 3,5 g Fett < 0,1 g davon ges. Fettsäuren < 0,1 g Ballaststoffe < 0,1 g Natrium < 0,02 g BE 0,66 Die obige Nährwertanalyse beruht auf Durchschnittswerten und unterliegt natürlichen Schwankungen. Verzehrempfehlung: ca. 50 ml pro Tag Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 3 x 500 mlHersteller: Avitale GmbH Butenring 7 DE-25479 Ellerau19,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avitale GmbH Cranberry Saft 100% Frucht 03480489Anwendungsgebiet von Cranberry Saft 100% FruchtCranberry Saft 100% Frucht ist der tägliche Beitrag für das allgemeine Wohlbefinden.Wirkungsweise von Cranberry Saft 100% FruchtWohlschmeckender Cranberry-Saft aus in Nordamerika gereiften „amerikanischen Preiselbeeren“ enthält zahlreiche sekundäre Pflanzenstoffe, Vitamine und Mineralien. Cranberrys sind kaliumreich und besitzen einen besonders hohen Anteil an Vitamin C. Der tägliche Verzehr des fruchtig-herben Safts steigert das Wohlbefinden und stärkt den Körper gegen die Beanspruchung im Alltag.Wirkstoffe / Inhaltsstoffe / ZutatenCranberry Saft 100% Frucht enthält: 100% Saft aus Cranberry-KonzentratGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Cranberry Saft 100% Frucht: Verzehren Sie täglich 50ml Saft (pur oder mit Wasser verdünnt). Cranberry-Saft kann auch als Basis für Gelees, Marmeladen und Süßspeisen verwendet werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Cranberry Saft 100% Frucht können in Ihrer Versandapotheke apodiscounter erworben werden.7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch ChinesischLangenscheidt Taschenwörterbuch Chinesisch , Chinesisch - Deutsch / Deutsch - Chinesisch , Lenker > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20240110, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Langenscheidt Taschenwörterbücher##, Seitenzahl/Blattzahl: 1152, Keyword: Chinesisch Anfang; Chinesisch lernen; Taschenwörterbuch Chinesisch; Wörterbuch Chinesisch; chinesisch deutsch; chinesisch deutsch wörterbuch; chinesisch wörterbuch; chinesisches wörterbuch; deutsch chinesisch; deutsch chinesisch wörterbuch; wörterbuch chinesisch deutsch, Fachschema: Chinesisch / Wörterbuch (allgemein)~Deutsch / Wörterbuch~Wörterbuch~China / Sprache~Chinesisch~Wörterbuch / Wörterbuch für Kinder, Fachkategorie: Kinder/Jugendliche: Nachschlagewerke: Wörterbücher, Sprache: Chinesisch, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 99, Warengruppe: HC/Fremdsprachige Wörterbücher, Fachkategorie: Wörterbücher, zwei- und mehrsprachig, Thema: Verstehen, Text Sprache: chi ger, Sender’s product category: BUNDLE, Verlag: Langenscheidt bei PONS, Verlag: Langenscheidt bei PONS, Verlag: Langenscheidt, Länge: 159, Breite: 105, Höhe: 50, Gewicht: 564, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Beinhaltet: B0000070649001 9-514576-1 B0000070649002 9-514576-2, Vorgänger: 2718434 A5516290, Vorgänger EAN: 9783125142381 9783468110900, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.